
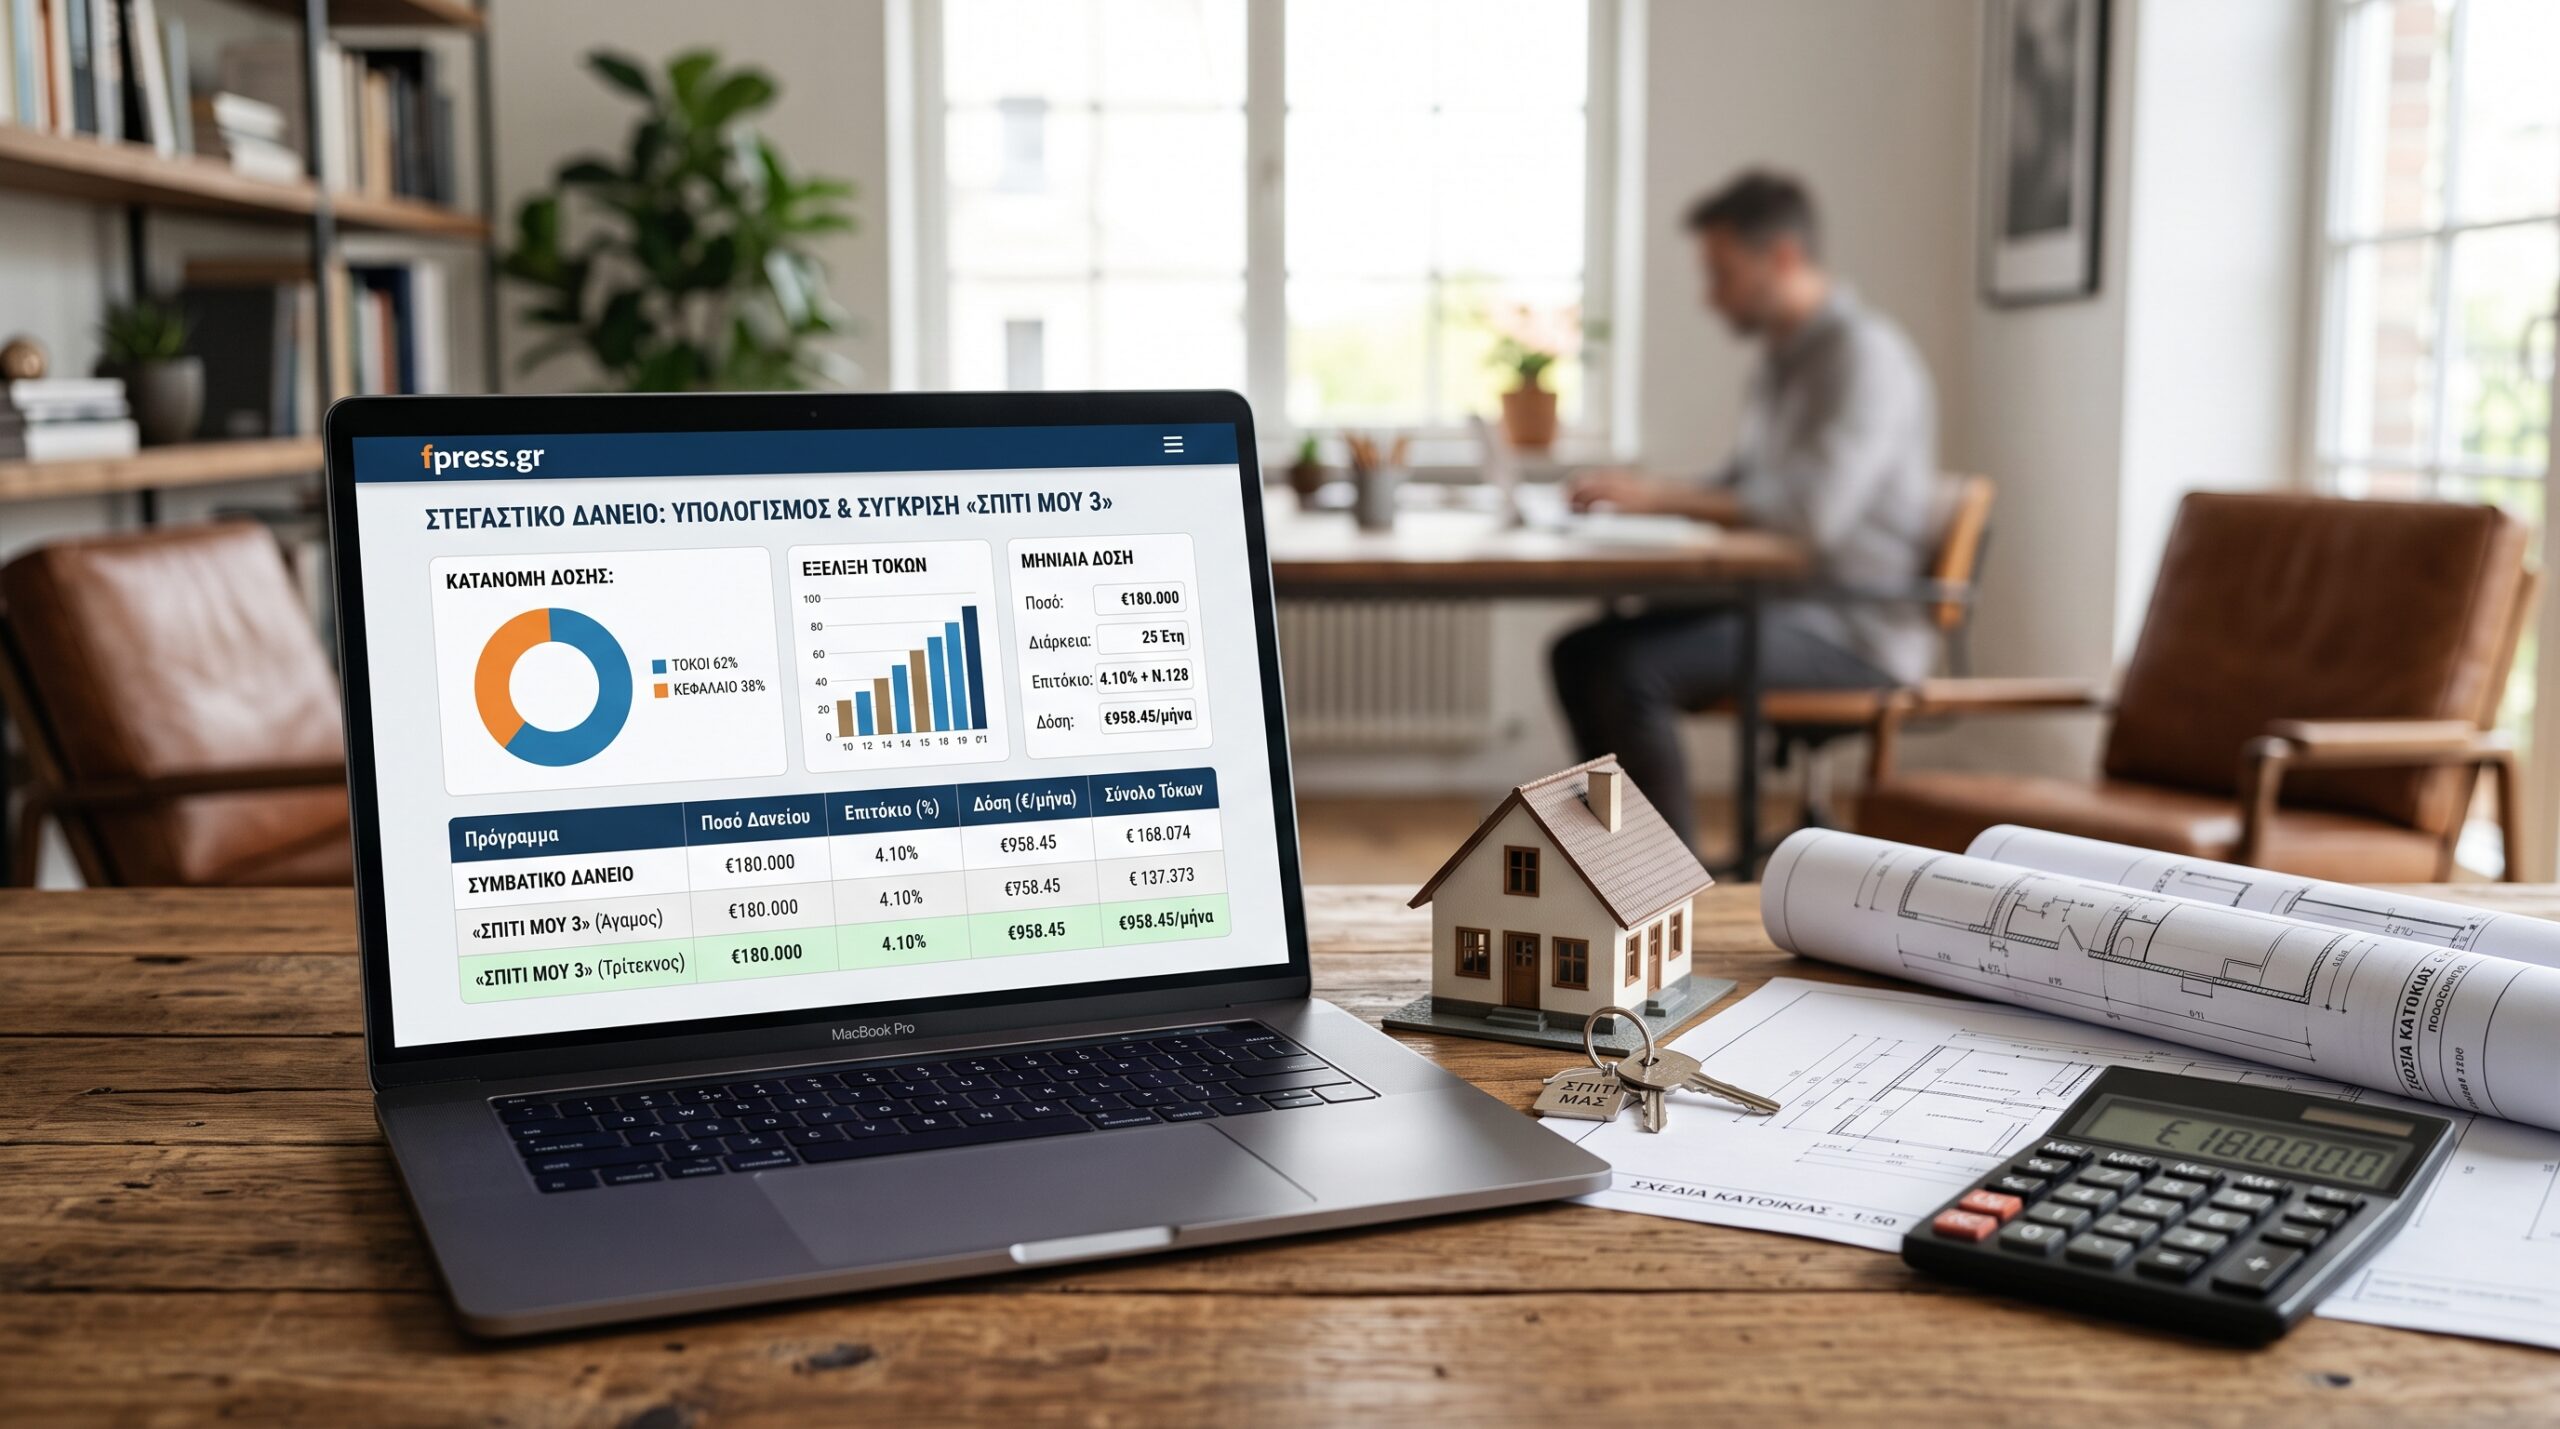
Πόσο θα πληρώνετε κάθε μήνα για το στεγαστικό σας δάνειο και πόσα χρήματα μπορείτε να γλιτώσετε με το «Σπίτι μου 3»; Με τον υπολογιστή δόσης του Fpress.gr βλέπετε την απάντηση σε λίγα δευτερόλεπτα: βάζετε το ποσό, τη διάρκεια και το επιτόκιο που σας προτείνει η τράπεζα, και το εργαλείο σας δείχνει τη μηνιαία δόση, τους συνολικούς τόκους και το αναλυτικό δοσολόγιο, με και χωρίς το πρόγραμμα.
Το εργαλείο δεν είναι μόνο για όσους θα μπουν στο «Σπίτι μου 3». Αν δεν πληροίτε τα κριτήρια λόγω ηλικίας, εισοδήματος ή αξίας ακινήτου, μπορείτε να το χρησιμοποιήσετε σαν απλό υπολογιστή στεγαστικού δανείου και να ξέρετε τη δόση σας πριν καν πάτε στην τράπεζα.
Υπολογιστής δόσης «Σπίτι μου 3»: Πώς λειτουργεί
- Βάλτε το ποσό του δανείου και τη διάρκεια σε έτη. Μπορείτε να τα αλλάξετε και με τις μπάρες.
- Βάλτε το επιτόκιο της τράπεζας. Αν δεν έχετε ακόμη προσφορά, ξεκινήστε από ένα ενδεικτικό επιτόκιο και δοκιμάστε μερικά διαφορετικά για να δείτε πώς αλλάζει η δόση.
- Επιλέξτε αν εντάσσεστε στο πρόγραμμα. Με «Ναι» βλέπετε τη σύγκριση με και χωρίς το «Σπίτι μου 3». Με «Όχι» βλέπετε μόνο τη δόση ενός κανονικού στεγαστικού δανείου.
- Δηλώστε τον αριθμό των παιδιών. Οι τρίτεκνες και πολύτεκνες οικογένειες έχουν επιπλέον επιδότηση επιτοκίου.
- Κάντε τον γρήγορο έλεγχο επιλεξιμότητας με την ηλικία, την οικογενειακή κατάσταση, το εισόδημα και την αξία του ακινήτου.
Δοκιμάστε τον υπολογιστή παρακάτω: τα αποτελέσματα αλλάζουν αμέσως με κάθε αλλαγή που κάνετε.
#sm3{–navy:#1F4E78;–red:#C00000;–blue:#2E75B6;–green:#2E7D32;–bg:#f5f7fa;–card:#fff;–muted:#5f6b7a;–line:#dde3ea}
#sm3,#sm3 *{box-sizing:border-box}
#sm3{font-family:”Segoe UI”,Roboto,Arial,sans-serif;background:var(–bg);color:#1d2733;line-height:1.5}
#sm3 .sm3-head{background:var(–navy);color:#fff;padding:32px 20px 28px}
#sm3 .sm3-head .sm3-h1{margin:0 0 6px;font-size:1.9rem;line-height:1.25}
#sm3 .sm3-head .sm3-sub{margin:0;opacity:.85;font-size:1.05rem}
#sm3 .wrap{max-width:1150px;margin:0 auto}
#sm3 .sm3-main{padding:24px 20px 60px}
#sm3 .grid{display:grid;grid-template-columns:360px 1fr;gap:22px}
@media(max-width:900px){#sm3 .grid{grid-template-columns:1fr}}
#sm3 .card{background:var(–card);border-radius:12px;box-shadow:0 1px 4px rgba(0,0,0,.08);padding:20px 22px;margin-bottom:22px}
#sm3 h2{font-size:1.2rem;color:var(–navy);margin:0 0 14px}
#sm3 h3{font-size:1.02rem;color:var(–navy);margin:18px 0 8px}
#sm3 label{display:block;font-weight:600;font-size:.92rem;margin:14px 0 5px}
#sm3 input[type=number],#sm3 select{width:100%;padding:9px 11px;border:1px solid #c5ced8;border-radius:8px;font-size:1rem;background:#fff}
#sm3 input[type=range]{width:100%}
#sm3 .hint{font-size:.8rem;color:var(–muted);margin-top:3px}
#sm3 .seg{display:flex;border:1px solid #c5ced8;border-radius:8px;overflow:hidden}
#sm3 .seg button{flex:1;padding:9px 6px;border:0;background:#fff;cursor:pointer;font-size:.92rem;border-right:1px solid #c5ced8}
#sm3 .seg button:last-child{border-right:0}
#sm3 .seg button.on{background:var(–navy);color:#fff;font-weight:600}
#sm3 .warn{background:#fff4e5;border-left:4px solid #f0a020;padding:10px 12px;border-radius:6px;font-size:.88rem;margin-top:12px}
#sm3 .ok{background:#e8f5e9;border-left:4px solid var(–green);padding:10px 12px;border-radius:6px;font-size:.88rem;margin-top:12px}
#sm3 .kpis{display:grid;grid-template-columns:repeat(3,1fr);gap:14px}
@media(max-width:700px){#sm3 .kpis{grid-template-columns:1fr}}
#sm3 .kpi{border-radius:10px;padding:14px 16px;border:1px solid var(–line)}
#sm3 .kpi .t{font-size:.82rem;color:var(–muted);text-transform:uppercase;letter-spacing:.03em}
#sm3 .kpi .v{font-size:1.6rem;font-weight:700;margin-top:2px}
#sm3 .kpi .s{font-size:.85rem;color:var(–muted)}
#sm3 .kpi.no{border-top:4px solid var(–red)}
#sm3 .kpi.yes{border-top:4px solid var(–blue)}
#sm3 .kpi.save{border-top:4px solid var(–green);background:#f3faf3}
#sm3 .kpi.save .v{color:var(–green)}
#sm3 table{width:100%;border-collapse:collapse;font-size:.9rem}
#sm3 th,#sm3 td{padding:7px 9px;border-bottom:1px solid var(–line);text-align:right;white-space:nowrap}
#sm3 th:first-child,#sm3 td:first-child{text-align:left}
#sm3 thead th{background:var(–navy);color:#fff;font-weight:600;position:sticky;top:0}
#sm3 .cmp td:nth-child(2){color:var(–red)}
#sm3 .cmp td:nth-child(3){color:var(–blue)}
#sm3 .cmp td:nth-child(4){color:var(–green);font-weight:600}
#sm3 canvas{width:100%;height:300px;display:block}
#sm3 .legend{display:flex;gap:18px;font-size:.85rem;margin-top:6px;flex-wrap:wrap}
#sm3 .legend span::before{content:””;display:inline-block;width:12px;height:12px;border-radius:2px;margin-right:6px;vertical-align:-1px;background:var(–c)}
#sm3 details{border:1px solid var(–line);border-radius:10px;margin-top:10px;background:#fff}
#sm3 summary{cursor:pointer;padding:13px 16px;font-weight:600;color:var(–navy);list-style:none}
#sm3 summary::-webkit-details-marker{display:none}
#sm3 summary::before{content:”▸ “;display:inline-block;transition:transform .2s}
#sm3 details[open] summary::before{transform:rotate(90deg)}
#sm3 .scroll{max-height:520px;overflow:auto;border-top:1px solid var(–line)}
#sm3 .sub th{background:#e9eef4;color:var(–navy)}
#sm3 .grp-no{background:#fdecec !important;color:var(–red) !important}
#sm3 .grp-yes{background:#eaf2fb !important;color:var(–blue) !important}
#sm3 tr.yr td{background:#f7f9fb;font-weight:600}
#sm3 .info .sm3-p{margin:0 0 10px}
#sm3 .info .sm3-p,#sm3 .info p,#sm3 .info li{font-size:.94rem}
#sm3 .info ul{padding-left:20px;margin:6px 0}
#sm3 .tabs{display:flex;gap:8px;margin:8px 16px 12px}
#sm3 .tabs button{padding:6px 12px;border:1px solid #c5ced8;background:#fff;border-radius:20px;cursor:pointer;font-size:.85rem}
#sm3 .tabs button.on{background:var(–navy);color:#fff;border-color:var(–navy)}
#sm3 .disabled{opacity:.45;pointer-events:none}
#sm3 .sm3-foot{font-size:.8rem;color:var(–muted);text-align:center;padding:10px 20px 30px}
#sm3 h2,#sm3 h3{font-family:inherit;letter-spacing:normal;text-transform:none;padding:0}
#sm3 p,#sm3 ul{color:inherit}
#sm3 table{margin:0}
#sm3 input,#sm3 select{height:auto;line-height:normal;color:#1d2733}
#sm3 input[type=range]{padding:0;border:0;background:none}
#sm3 .seg button,#sm3 .tabs button{color:#1d2733;text-transform:none;letter-spacing:normal;margin:0;line-height:1.3}
#sm3 .seg button.on,#sm3 .tabs button.on{color:#fff}
#sm3 thead th{color:#fff}
#sm3 .sm3-head,#sm3 .sm3-head .sm3-sub{color:#fff}
#sm3 .grid>section{min-width:0}
#sm3 .scroll{overflow:auto;max-width:100%}
#sm3 table.sched{font-size:.82rem;width:100%}
#sm3 table.sched th,#sm3 table.sched td{padding:5px 7px}
#sm3 table.sched thead th{background:var(–navy);color:#fff}
#sm3 table.sched td.sv{color:var(–green);font-weight:600}
#sm3 #sm3-cardYes table.sched thead th{background:var(–blue)}
#sm3 table.sched:not(#sm3-tblY) thead th{background:var(–red)}
@media(max-width:600px){#sm3 table.sched{font-size:.74rem}#sm3 table.sched th,#sm3 table.sched td{padding:4px 5px}}
#sm3{container-type:inline-size}
@container (max-width:900px){#sm3 .grid{grid-template-columns:1fr}}
@container (max-width:620px){#sm3 .kpis{grid-template-columns:1fr}#sm3 .sm3-main{padding:16px 10px 40px}#sm3 .card{padding:16px 14px}#sm3 .sm3-head{padding:22px 14px}#sm3 .sm3-head .sm3-h1{font-size:1.45rem}}
#sm3 .cmpwrap{border:0}
#sm3 table.cmp td:first-child{white-space:normal;min-width:130px}
@container (max-width:620px){#sm3 table.cmp{font-size:.8rem}#sm3 table.cmp th,#sm3 table.cmp td{padding:5px 6px;white-space:normal}}
Τα στοιχεία σας
Γρήγορος έλεγχος επιλεξιμότητας
Άγαμος/η ή διαζευγμένος/η χωρίς παιδιά
Έγγαμοι / σύμφωνο συμβίωσης
Μονογονεϊκή οικογένεια
Αποτελέσματα
Αναλυτική σύγκριση
| Χωρίς πρόγραμμα | Με «Σπίτι μου 3» | Διαφορά |
|---|
Η εξέλιξη των τόκων μέχρι την αποπληρωμή
Δοσολόγιο με «Σπίτι μου 3»
Ανοίξτε για να δείτε το δοσολόγιο με το πρόγραμμα
Δοσολόγιο χωρίς πρόγραμμα
Ανοίξτε για να δείτε το δοσολόγιο χωρίς επιδότηση
Τι γνωρίζουμε για το «Σπίτι μου 3»
Πώς λειτουργεί το δάνειο
- Το 50% του δανείου είναι άτοκο και χρηματοδοτείται από το Δημόσιο.
- Το υπόλοιπο 50% είναι έντοκο και χρηματοδοτείται από την τράπεζα με το δικό της επιτόκιο.
- Ο συνολικός προϋπολογισμός είναι 2 δισ. €: 500 εκατ. € από αδιάθετα κεφάλαια του Ταμείου Ανάκαμψης, 500 εκατ. € από το αποθεματικό της Ελληνικής Αναπτυξιακής Τράπεζας και 1 δισ. € από τις τράπεζες.
- Έχει αναφερθεί αυξημένη επιδότηση επιτοκίου για τρίτεκνες και πολύτεκνες οικογένειες, αλλά το ακριβές ποσοστό δεν έχει οριστεί. Στο «Σπίτι μου 2», οι τόκοι του τραπεζικού μέρους επιδοτούνταν κατά 50% για τρίτεκνους και πολύτεκνους. Αυτή είναι η προεπιλογή του εργαλείου.
Βασικά κριτήρια
- Ηλικία: 25 έως 55 ετών (από 50 στο «Σπίτι μου 2»).
- Αξία ακινήτου: έως 300.000 € (από 250.000 €).
- Μέγιστο δάνειο: έως 230.000 € (από 190.000 €), με κάλυψη έως το 90% της αξίας του ακινήτου.
- Εισοδηματικά όρια:
- 25.000 € για άγαμους, διαζευγμένους ή μέρη συμφώνου συμβίωσης χωρίς παιδιά.
- 35.000 € για έγγαμους ή μέρη συμφώνου συμβίωσης, συν 7.000 € για κάθε παιδί.
- 39.000 € για μονογονεϊκές οικογένειες, συν 7.000 € για κάθε παιδί πέρα από το πρώτο.
- Τα επιτρεπόμενα τετραγωνικά αυξάνονται σε πάνω από 150 για οικογένειες με περισσότερα από τέσσερα παιδιά (σ.σ κατά 10 τ.μ για κάθε παιδί).
- Έναρξη: αναμένεται στις αρχές του 2027.
Τι δεν έχει οριστεί ακόμη
- Δεν έχουν εκδοθεί ακόμη ο επίσημος οδηγός και η ΚΥΑ του προγράμματος.
- Δεν έχουν ανακοινωθεί οι συμμετέχουσες τράπεζες, τα περιθώρια (spread), το ακριβές ποσοστό επιδότησης για τρίτεκνους και η μέγιστη διάρκεια. Στο «Σπίτι μου 2», η διάρκεια ήταν από 3 έως 30 έτη.
(function(){
const $=id=>document.getElementById(‘sm3-‘+id);
const eur=v=>v.toLocaleString(‘el-GR’,{minimumFractionDigits:2,maximumFractionDigits:2})+’ €’;
const eur0=v=>v.toLocaleString(‘el-GR’,{maximumFractionDigits:0})+’ €’;
const pct=v=>(v*100).toLocaleString(‘el-GR’,{minimumFractionDigits:2,maximumFractionDigits:2})+’%’;
let state={elig:’yes’,kids:0,chart:’cum’,schedY:’year’,schedN:’year’};
function pmt(r,n,P){return r===0?P/n:P*r/(1-Math.pow(1+r,-n));}
function amort(P,annual,n){
const r=annual/12,p=pmt(r,n,P);let b=P;const rows=[];
for(let m=1;mbtn.onclick=()=>{
$(id).querySelectorAll(‘button’).forEach(x=>x.classList.remove(‘on’));btn.classList.add(‘on’);
state[key]=btn.dataset.v;cb&&cb();calc();});
}
seg(‘segElig’,’elig’);seg(‘segKids’,’kids’);
seg(‘chartTabs’,’chart’);seg(‘tabsY’,’schedY’);seg(‘tabsN’,’schedN’);
function link(a,b){$(a).oninput=()=>{$(b).value=$(a).value;calc();};$(b).oninput=()=>{$(a).value=$(b).value;calc();};}
link(‘amt’,’amtR’);link(‘yrs’,’yrsR’);
[‘rate’,’levy’,’bonus’].forEach(id=>$(id).oninput=calc);
[‘age’,’fam’,’inc’,’val’].forEach(id=>$(id).oninput=eligCheck);
let last=null;
function calc(){
const P=+$(‘amt’).value||0, Y=Math.max(1,Math.round(+$(‘yrs’).value||1)), n=Y*12;
const r=(+$(‘rate’).value||0)/100, lev=(+$(‘levy’).value||0)/100;
const prog=state.elig===’yes’, tri=+state.kids>=3, bonus=(+$(‘bonus’).value||0)/100;
$(‘kidsBox’).classList.toggle(‘disabled’,!prog);
[‘kpiYes’,’kpiSave’,’legYes’].forEach(id=>$(id).style.opacity=prog?1:.35);
const A=amort(P,r+lev,n);
const bankRate=(tri?r*(1-bonus):r)+lev;
const B1=amort(P/2,0,n), B2=amort(P/2,bankRate,n);
const B=B1.map((x,k)=>({b0:x.b0+B2[k].b0,pay:x.pay+B2[k].pay,int:B2[k].int,pr:x.pr+B2[k].pr,b1:x.b1+B2[k].b1}));
const sum=(arr,f)=>arr.reduce((s,x)=>s+x[f],0);
const iA=sum(A,’int’), iB=sum(B,’int’), pA=A[0].pay, pB=B[0].pay;
const effB = prog ? (r*0.5*(tri?(1-bonus):1)) : r;
$(‘kNo’).textContent=eur(pA); $(‘kNoS’).textContent=’μηνιαία δόση · τόκοι ‘+eur0(iA);
$(‘kYes’).textContent=prog?eur(pB):’—’; $(‘kYesS’).textContent=prog?(‘μηνιαία δόση · τόκοι ‘+eur0(iB)):’δεν εντάσσεστε’;
$(‘kSave’).textContent=prog?eur0(iA-iB):’—’;
$(‘kSaveS’).textContent=prog?((iA?((iA-iB)/iA*100).toLocaleString(‘el-GR’,{maximumFractionDigits:1}):0)+’% λιγότεροι τόκοι · ‘+eur(pA-pB)+’/μήνα’):”;
const rows=[
[‘Επιτόκιο τράπεζας’,pct(r),pct(r),”],
[‘Άτοκο μέρος δανείου’,’0 €’,prog?eur0(P/2)+’ (50%)’:’—’,”],
[‘Επιτόκιο στο έντοκο μέρος (με εισφορά)’,pct(r+lev),prog?pct(bankRate):’—’,”],
[‘Μέσο πραγματικό κόστος επιτοκίου’,pct(r),prog?pct(effB):’—’,prog?pct(r-effB):”],
[‘Αριθμός δόσεων’,n,n,”],
[‘Μηνιαία δόση’,eur(pA),prog?eur(pB):’—’,prog?eur(pA-pB):”],
[‘Σύνολο τόκων’,eur(iA),prog?eur(iB):’—’,prog?eur(iA-iB):”],
[‘Σύνολο πληρωμών’,eur(P+iA),prog?eur(P+iB):’—’,prog?eur(iA-iB):”],
[‘Τόκοι ως % του δανείου’,P?(iA/P*100).toFixed(1).replace(‘.’,’,’)+’%’:”,prog&&P?(iB/P*100).toFixed(1).replace(‘.’,’,’)+’%’:’—’,”]
];
$(‘cmpBody’).innerHTML=rows.map(r=>’
‘).join(”)+’
‘).join(”);
let m=”;
if(prog){
if(P>230000) m+=’
‘;
if(Y>30) m+=’
‘;
if(tri) m+=’
‘;
}
$(‘msg’).innerHTML=m;
last={A,B,Y,n,prog};
drawChart(); buildSched(); eligCheck();
}
function yearly(arr,Y){
const out=[];for(let y=0;ya+x.pay,0),int:s.reduce((a,x)=>a+x.int,0),pr:s.reduce((a,x)=>a+x.pr,0),b1:s[s.length-1].b1});}
return out;
}
function drawChart(){
const {A,B,Y,prog}=last, c=$(‘chart’), dpr=window.devicePixelRatio||1;
const W=c.clientWidth,H=c.clientHeight; c.width=W*dpr;c.height=H*dpr;
const g=c.getContext(‘2d’);g.setTransform(dpr,0,0,dpr,0,0);g.clearRect(0,0,W,H);
const yA=yearly(A,Y), yB=yearly(B,Y);
let sA,sB;
if(state.chart===’cum’){let a=0,b=0;sA=yA.map(x=>a+=x.int);sB=yB.map(x=>b+=x.int);}
else if(state.chart===’year’){sA=yA.map(x=>x.int);sB=yB.map(x=>x.int);}
else{sA=yA.map(x=>Math.max(0,x.b1));sB=yB.map(x=>Math.max(0,x.b1));}
const max=Math.max(…sA,…(prog?sB:[0]))*1.08||1;
const L=70,R=10,T=10,Bm=30,w=W-L-R,h=H-T-Bm;
g.font=’11px Segoe UI, Arial’;g.fillStyle=’#5f6b7a’;g.strokeStyle=’#e5e9ee’;g.lineWidth=1;
for(let k=0;kL+w*(i+0.5)/Y;
for(let i=0;ig.fillRect(X(i)-bw,T+h-v/max*h,bw,v/max*h));
if(prog){g.fillStyle=’#2E75B6′;sB.forEach((v,i)=>g.fillRect(X(i),T+h-v/max*h,bw,v/max*h));}
}else{
const line=(s,col)=>{g.strokeStyle=col;g.lineWidth=2.5;g.beginPath();s.forEach((v,i)=>{const x=X(i),y=T+h-v/max*h;i?g.lineTo(x,y):g.moveTo(x,y);});g.stroke();};
line(sA,’#C00000′); if(prog) line(sB,’#2E75B6′);
}
}
function schedTable(det,tbl,mode,M,O){
if(!$(det).open) return;
const {Y}=last;
const a=mode===’year’?yearly(M,Y):M, o=O?(mode===’year’?yearly(O,Y):O):null;
const f=v=>eur0(Math.abs(v)<0.5?0:v);
let h='
‘+(o?’
‘:”)+’
for(let i=0;i<a.length;i++){const x=a[i];
h+='
‘+(o?’
‘:”)+’
‘;}
const S=(arr,k)=>arr.reduce((s,z)=>s+z[k],0);
h+=’
‘+(O?’
‘:”)+’
‘;
$(tbl).innerHTML=h;
}
function buildSched(){
const {A,B,prog}=last;
$(‘cardYes’).style.display=prog?”:’none’;
if(prog) schedTable(‘schedY’,’tblY’,state.schedY,B,A);
schedTable(‘schedN’,’tblN’,state.schedN,A,null);
}
$(‘schedY’).addEventListener(‘toggle’,buildSched);
$(‘schedN’).addEventListener(‘toggle’,buildSched);
function eligCheck(){
const age=+$(‘age’).value, fam=$(‘fam’).value, inc=+$(‘inc’).value, val=+$(‘val’).value, kids=+state.kids, P=+$(‘amt’).value;
let lim = fam===’single’?25000 : fam===’married’?35000+7000*kids : 39000+7000*Math.max(0,kids-1);
if(fam===’single’&&kids>0) lim=25000;
const maxLoan=Math.min(230000,val*0.9);
const checks=[
[age>=25&&age<=55,'Ηλικία 25–55 ετών'],
[inc<=lim,'Εισόδημα έως '+eur0(lim)],
[val<=300000,'Αξία ακινήτου έως 300.000 €'],
[Pc[0]);
$(‘eligOut’).innerHTML=’
‘)+
‘
‘+(all?’Φαίνεται ότι πληροίτε τα βασικά κριτήρια.’:’Με τα στοιχεία αυτά δεν πληροίτε κάποιο κριτήριο.’)+’
Ο αριθμός παιδιών λαμβάνεται από την επιλογή αριστερά. Ο έλεγχος είναι ενδεικτικός μέχρι την έκδοση της ΚΥΑ.
‘;
}
window.addEventListener(‘resize’,()=>last&&drawChart());
calc();
})();
Πόσα γλιτώνετε με το «Σπίτι μου 3»: Ένα παράδειγμα
Στο «Σπίτι μου 3» το 50% του δανείου είναι άτοκο και το χρηματοδοτεί το Δημόσιο. Μόνο το άλλο 50% έχει το επιτόκιο της τράπεζας. Πρακτικά, πληρώνετε τόκους για το μισό ποσό.
Ας πάρουμε ένα δάνειο 150.000 € για 30 χρόνια, με επιτόκιο τράπεζας 4% και την εισφορά του Ν.128/75 (0,12%):
- Χωρίς πρόγραμμα: μηνιαία δόση περίπου 727 € και συνολικοί τόκοι περίπου 111.550 €.
- Με «Σπίτι μου 3»: μηνιαία δόση περίπου 572 € και συνολικοί τόκοι περίπου 55.780 €.
- Όφελος: περίπου 155 € τον μήνα και πάνω από 55.000 € λιγότεροι τόκοι σε όλη τη διάρκεια του δανείου.
Για μια τρίτεκνη οικογένεια, αν η επιπλέον επιδότηση των τόκων είναι 50% όπως στο «Σπίτι μου 2», η δόση πέφτει περίπου στα 490 € και οι συνολικοί τόκοι κάτω από 26.500 €. Το ακριβές ποσοστό για το «Σπίτι μου 3» δεν έχει ανακοινωθεί ακόμη, γι’ αυτό στο εργαλείο μπορείτε να το αλλάξετε.
Δεν μπορείτε να μπείτε στο πρόγραμμα; Υπολογίστε τη δόση σας πριν πάτε στην τράπεζα
Πολλοί υποψήφιοι αγοραστές μένουν εκτός «Σπίτι μου 3», είτε γιατί είναι άνω των 55 ετών, είτε γιατί το εισόδημά τους ξεπερνά τα όρια, είτε γιατί το ακίνητο που θέλουν κοστίζει πάνω από 300.000 €. Αυτό δεν σημαίνει ότι πρέπει να πάνε στην τράπεζα στα τυφλά.
Επιλέξτε «Όχι» στο «Μπορώ να ενταχθώ στο Σπίτι μου 3;» και το εργαλείο λειτουργεί σαν κανονικός υπολογιστής στεγαστικού δανείου. Έτσι μπορείτε να:
- Βρείτε πόσο δάνειο αντέχετε. Αλλάξτε το ποσό μέχρι η μηνιαία δόση να χωράει άνετα στον προϋπολογισμό σας.
- Συγκρίνετε διάρκειες. Δείτε πόσο πέφτει η δόση στα 30 χρόνια σε σχέση με τα 20, αλλά και πόσους περισσότερους τόκους θα πληρώσετε.
- Ελέγξετε τις προσφορές των τραπεζών. Βάλτε το επιτόκιο κάθε προσφοράς και δείτε αμέσως τη διαφορά στη δόση και στους συνολικούς τόκους.
- Δείτε το δοσολόγιο. Ανοίξτε τον αναλυτικό πίνακα για να δείτε, ανά έτος ή ανά μήνα, πόσο από κάθε δόση πηγαίνει σε τόκο και πόσο στο κεφάλαιο.
Με τα νούμερα στο χέρι, η συζήτηση με την τράπεζα γίνεται πολύ πιο ουσιαστική: ξέρετε τι ζητάτε, τι μπορείτε να πληρώνετε και αν η προσφορά που σας κάνουν είναι καλή.
Συχνές ερωτήσεις για το «Σπίτι μου 3»
Πόσο μεγάλο δάνειο μπορώ να πάρω με το «Σπίτι μου 3»;
Έως 230.000 €, με κάλυψη έως το 90% της αξίας του ακινήτου. Η αξία του ακινήτου δεν μπορεί να ξεπερνά τις 300.000 €.
Ποια είναι τα εισοδηματικά όρια;
25.000 € για άγαμους, 35.000 € για έγγαμους ή μέρη συμφώνου συμβίωσης συν 7.000 € για κάθε παιδί, και 39.000 € για μονογονεϊκές οικογένειες συν 7.000 € για κάθε παιδί πέρα από το πρώτο.
Ποιο είναι το όριο ηλικίας;
Από 25 έως 55 ετών, έναντι 50 στο «Σπίτι μου 2».
Πότε ξεκινά το πρόγραμμα;
Η έναρξη αναμένεται στις αρχές του 2027. Ο επίσημος οδηγός και η ΚΥΑ δεν έχουν εκδοθεί ακόμη, οπότε κάποιες λεπτομέρειες μπορεί να αλλάξουν.
Είναι ακριβή τα αποτελέσματα του υπολογιστή;
Είναι ενδεικτικά. Ο υπολογιστής υποθέτει σταθερό επιτόκιο και ισόποσες μηνιαίες δόσεις για όλη τη διάρκεια. Στα κυμαινόμενα δάνεια η δόση αλλάζει όταν αλλάζει το Euribor. Την τελική δόση θα σας τη δώσει η τράπεζα.
The post Σπίτι μου 3: Υπολογίστε τη δόση και πόσους τόκους γλιτώνετε appeared first on Fpress.gr – Οικονομία και Επιχειρήσεις.
Πηγή: fpress.gr
